Pernah merasa anggaran gaji sudah dihitung, tetapi ternyata pengeluaran untuk karyawan tetap lebih besar dari perkiraan?
Tenang, Anda tidak sendirian. Banyak pemilik bisnis melihat biaya tenaga kerja sebatas gaji bulanan. Padahal, perusahaan juga perlu memperhitungkan tunjangan, jaminan sosial, bonus, lembur, cuti berbayar, rekrutmen, pelatihan, hingga berbagai fasilitas pendukung pekerjaan.
Yuk, baca artikel ini sampai selesai untuk memahami cara menghitung biaya karyawan secara lebih utuh dan menyusun budget SDM yang lebih realistis.
Apa Itu Biaya Karyawan?
Secara sederhana, biaya karyawan adalah seluruh pengeluaran yang perlu ditanggung perusahaan untuk mempekerjakan dan mempertahankan seorang karyawan selama periode tertentu.
Artinya, angka pada slip gaji bukanlah satu-satunya angka yang perlu diperhatikan ketika perusahaan sedang menyusun anggaran SDM.
Konsep ini sering disebut sebagai employee cost. Perhitungannya dapat mencakup gaji, tunjangan, manfaat karyawan, kontribusi jaminan sosial, bonus, lembur, sampai biaya perekrutan dan pelatihan.
Menurut ERI Economic Research Institute, menghitung biaya seorang karyawan perlu mempertimbangkan lebih dari sekadar gaji dasar karena perusahaan juga memiliki pengeluaran untuk pajak atau kontribusi pemberi kerja, manfaat, cuti berbayar, dan biaya lain yang berkaitan dengan pekerjaan.
Hal ini penting karena jumlah karyawan yang bertambah hampir selalu membawa konsekuensi terhadap anggaran perusahaan.
Misalnya, sebuah bisnis berencana merekrut 10 orang karyawan baru. Jika perusahaan hanya menghitung gaji pokok, angka kebutuhan dana mungkin terlihat aman. Namun, setelah ditambahkan tunjangan, BPJS, bonus, perangkat kerja, pelatihan, dan kebutuhan operasional lainnya, totalnya bisa berubah cukup signifikan.
Jadi, pertanyaannya bukan hanya, “Berapa gaji karyawan?”
Pertanyaan yang lebih tepat adalah, “Berapa total biaya yang benar-benar perlu disiapkan perusahaan untuk mempekerjakan karyawan tersebut?”
Mengapa Perhitungan Biaya Karyawan Penting bagi Pemilik Bisnis?
Bagi business owner, anggaran SDM bukan sekadar angka di laporan keuangan. Di balik angka tersebut ada keputusan mengenai kapan merekrut, berapa orang yang dibutuhkan, berapa kompensasi yang mampu diberikan, dan seberapa besar bisnis dapat berkembang.
SHRM pada 2026 mencatat bahwa gaji secara median menyumbang 49% dari biaya operasional organisasi, meningkat dari 41% pada 2022. Data tersebut menunjukkan bahwa kompensasi menjadi salah satu komponen biaya yang sangat penting dalam pengelolaan bisnis.
Karena itu, kesalahan menghitung biaya tenaga kerja bisa berdampak ke banyak hal.
Contohnya:
- Budget operasional menjadi terlalu optimistis.
- Rencana perekrutan harus ditunda.
- Perusahaan kesulitan menyediakan dana untuk bonus atau kenaikan gaji.
- Arus kas menjadi lebih ketat.
- Pemilik bisnis salah memperkirakan biaya ekspansi.
- Harga produk atau jasa berisiko tidak mencerminkan biaya operasional yang sebenarnya.
Sebaliknya, perhitungan yang lebih lengkap membuat perusahaan mempunyai gambaran yang lebih jelas sebelum mengambil keputusan.
Dengan begitu, keputusan “tambah 5 karyawan atau belum?” tidak lagi hanya berdasarkan feeling.
Apa Saja Komponen Biaya Karyawan?
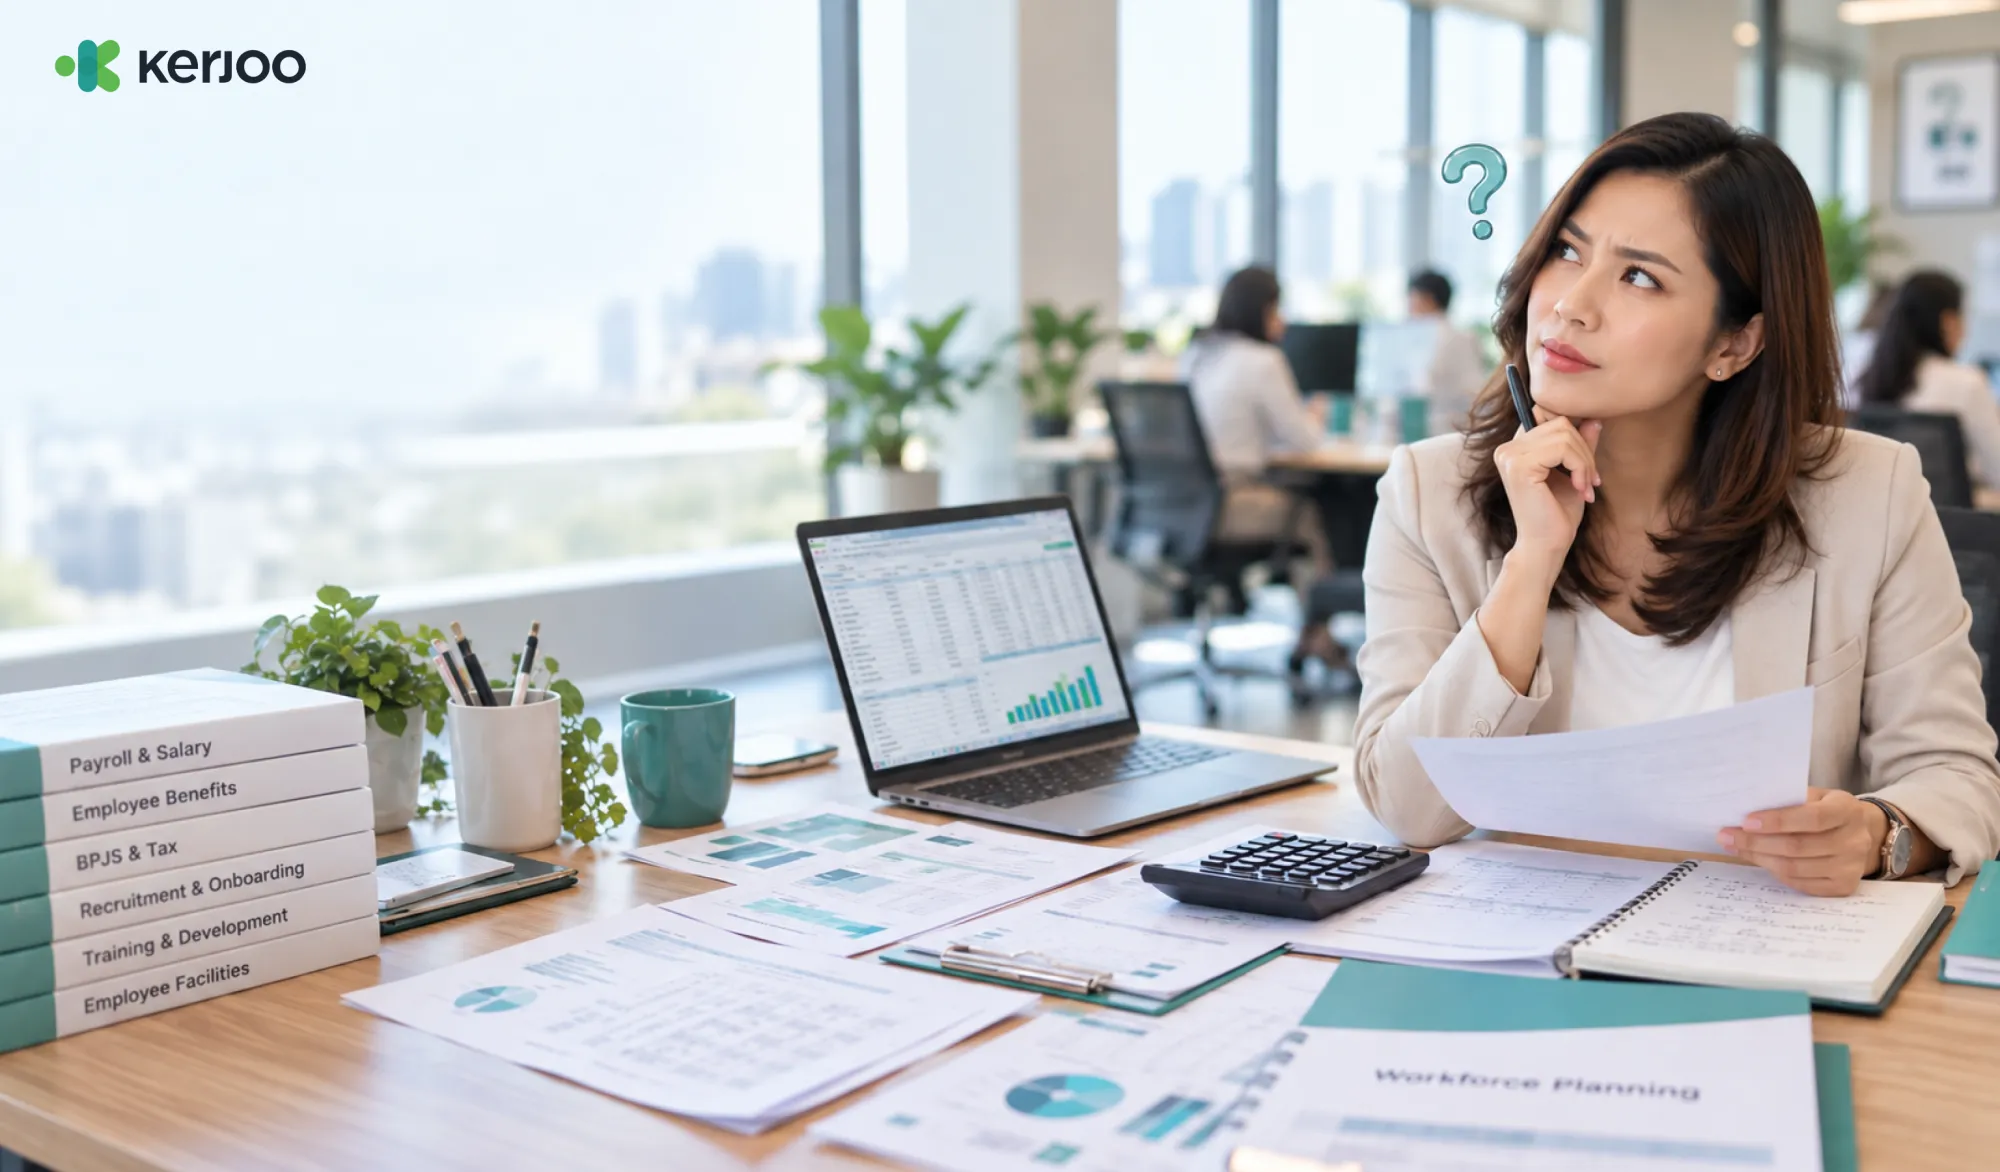
Sebelum menghitung, Anda perlu mengumpulkan semua komponen biaya yang relevan.
Secara umum, komponen tersebut dapat dibagi menjadi biaya langsung dan biaya tidak langsung.
1. Gaji Pokok
Gaji pokok biasanya menjadi komponen terbesar dan paling mudah diidentifikasi.
Misalnya, seorang karyawan menerima gaji Rp6.000.000 per bulan. Dalam satu tahun, gaji pokoknya mencapai:
Rp6.000.000 × 12 = Rp72.000.000
Namun, jangan berhenti di angka tersebut.
Gaji pokok hanyalah titik awal.
2. Tunjangan
Tunjangan dapat berupa tunjangan makan, transportasi, komunikasi, jabatan, kesehatan, atau tunjangan lain sesuai kebijakan perusahaan.
Jika seorang karyawan menerima tunjangan Rp500.000 per bulan, berarti perusahaan perlu menyiapkan tambahan:
Rp500.000 × 12 = Rp6.000.000 per tahun
Jenis dan nominal tunjangan tentu berbeda pada setiap perusahaan. Karena itu, masukkan hanya komponen yang memang berlaku di organisasi Anda.
3. Bonus dan Insentif
Bonus, komisi, insentif penjualan, atau penghargaan berdasarkan performa juga perlu dimasukkan ke dalam anggaran.
Bagian ini sering terlupakan karena nominalnya tidak selalu sama setiap bulan.
Padahal, jika perusahaan memang memiliki kebijakan bonus tahunan atau insentif berdasarkan target, pengeluaran tersebut tetap perlu diproyeksikan.
4. Jaminan Sosial dan Kewajiban Perusahaan
Komponen berikutnya adalah kontribusi perusahaan untuk program jaminan sosial sesuai ketentuan yang berlaku.
Besaran iuran dapat berbeda berdasarkan program dan status kepesertaan. BPJS Ketenagakerjaan sendiri menjelaskan bahwa besaran iuran ditentukan berdasarkan program perlindungan dan kategori kepesertaan masing-masing.
Karena aturan dapat berubah, gunakan tarif resmi yang berlaku ketika membuat perhitungan.
5. THR dan Cuti Berbayar
Tunjangan Hari Raya dan hak cuti berbayar juga perlu diperhitungkan dalam perencanaan.
Kenapa?
Karena perusahaan tetap memiliki kewajiban finansial tertentu meskipun komponen tersebut tidak muncul sebagai pembayaran gaji bulanan biasa.
Jika Anda hanya melihat pengeluaran per bulan, kebutuhan dana pada periode tertentu dapat terasa seperti “mendadak membengkak”.
Padahal, sebenarnya pengeluaran tersebut bisa diprediksi sejak awal.
6. Lembur
Bisnis dengan jam operasional panjang, sistem shift, atau pekerjaan berbasis proyek perlu memperhatikan biaya lembur.
Jangan menggunakan angka lembur bulan sebelumnya secara mentah. Lebih baik gunakan data historis untuk melihat pola.
Misalnya, jika dalam enam bulan terakhir biaya lembur rata-rata Rp4 juta per bulan, angka tersebut dapat menjadi salah satu dasar proyeksi dengan mempertimbangkan kondisi bisnis ke depan.
7. Biaya Rekrutmen dan Onboarding
Karyawan baru tidak langsung menghasilkan produktivitas penuh sejak hari pertama.
Perusahaan mungkin mengeluarkan biaya untuk:
- Iklan lowongan.
- Recruitment platform.
- Proses seleksi.
- Tes kandidat.
- Waktu tim HR.
- Onboarding.
- Pelatihan.
- Peralatan kerja.
- Akun perangkat lunak.
SHRM juga memasukkan biaya rekrutmen, onboarding, dan pelatihan sebagai bagian dari pendekatan total cost of workforce.
Inilah alasan mengapa karyawan baru bisa memiliki biaya yang lebih tinggi pada periode awal dibandingkan karyawan yang sudah lama bekerja.
Biaya Langsung vs Biaya Tidak Langsung
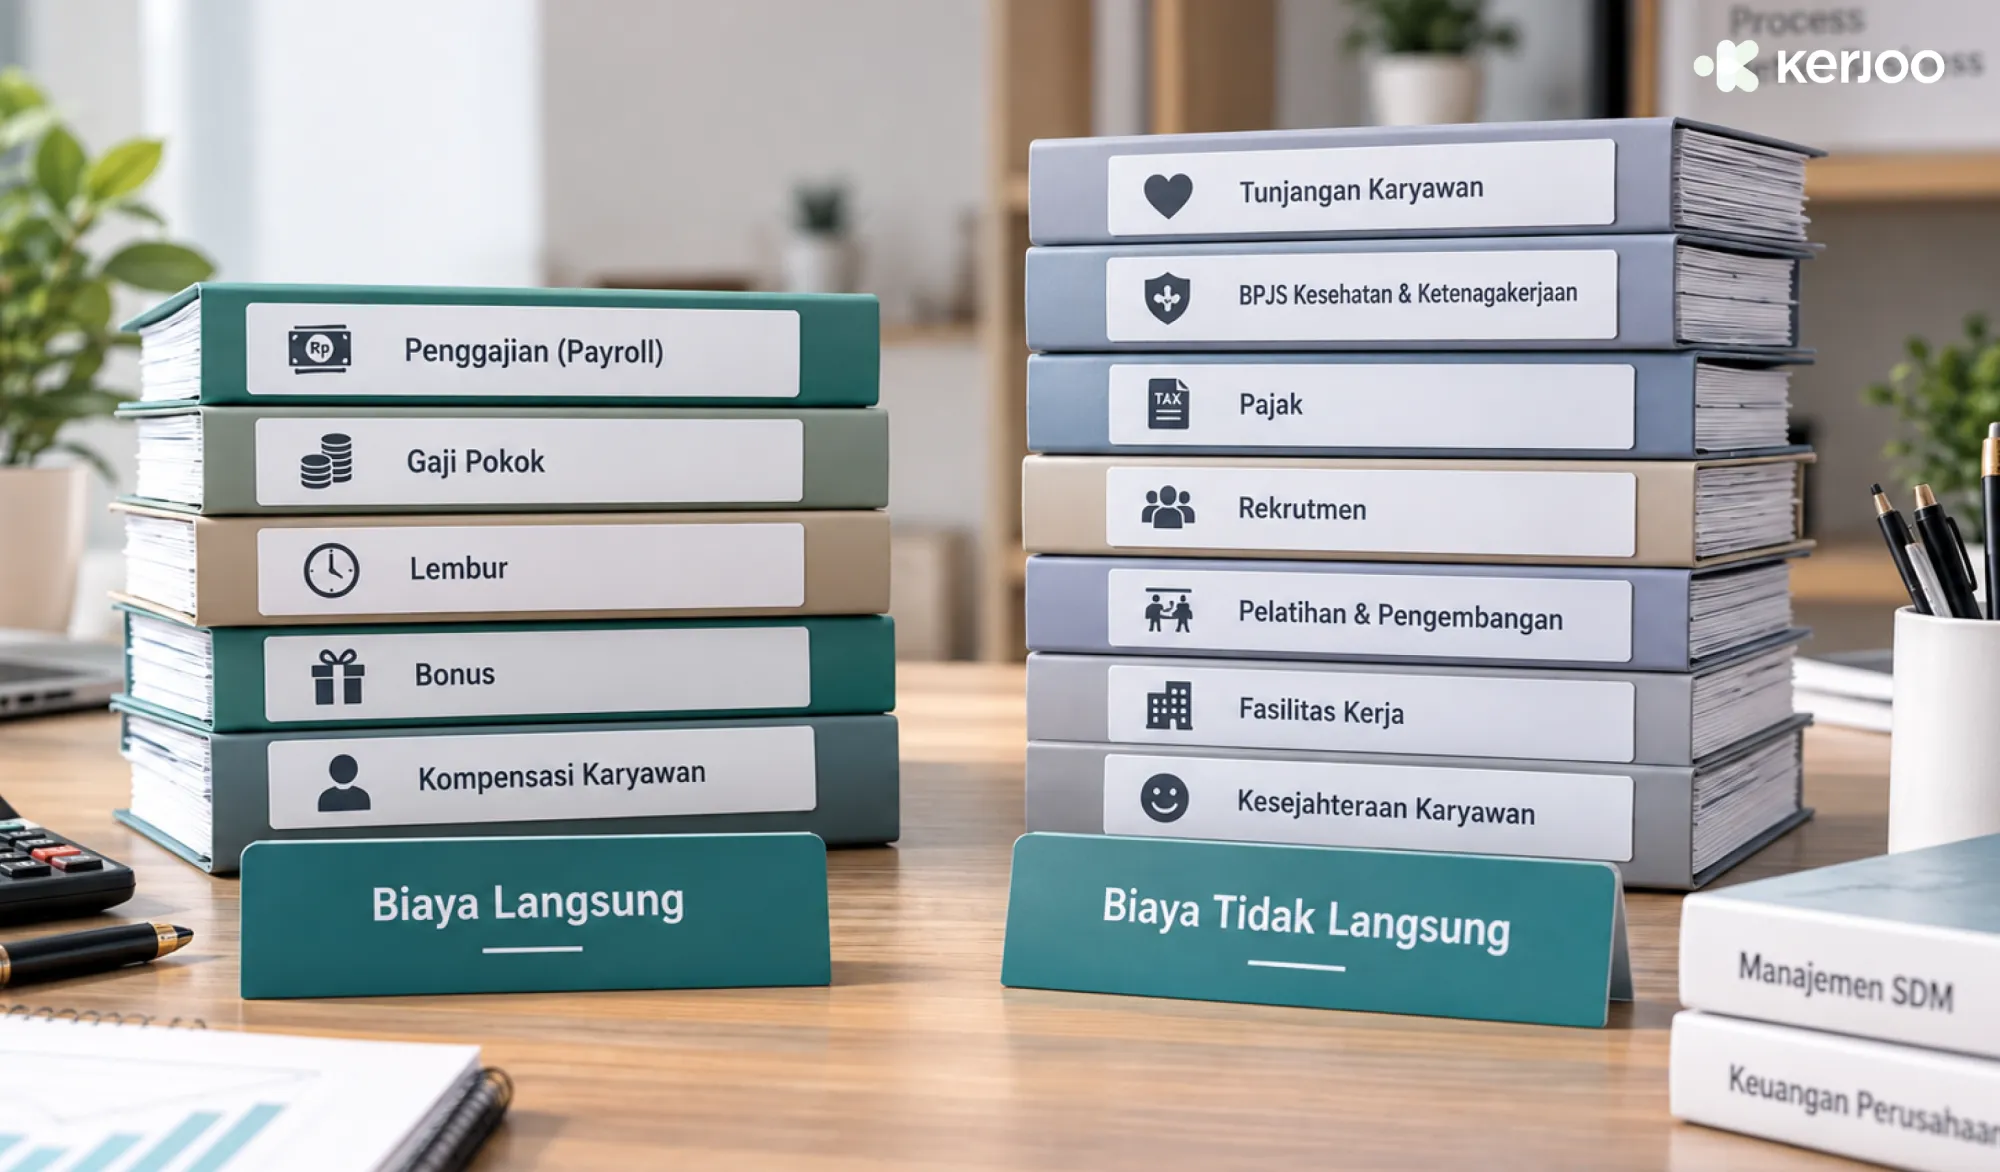
Agar lebih mudah, pisahkan pengeluaran menjadi dua kelompok.
Biaya langsung adalah biaya yang secara langsung berkaitan dengan kompensasi tenaga kerja, seperti gaji, lembur, bonus, tunjangan, dan kontribusi tertentu dari perusahaan.
Sementara itu, biaya tidak langsung berkaitan dengan kebutuhan pendukung agar karyawan dapat bekerja.
Contohnya:
- Laptop atau komputer.
- Lisensi perangkat lunak.
- Seragam.
- Ruang kerja.
- Internet.
- Pelatihan.
- Biaya rekrutmen.
- Biaya administrasi HR.
- Fasilitas kantor.
Pembagian ini membantu pemilik bisnis memahami bahwa seorang karyawan membutuhkan lebih banyak sumber daya daripada sekadar nominal gaji.
Dalam praktiknya, setiap perusahaan dapat memiliki klasifikasi berbeda. Yang paling penting adalah seluruh pengeluaran relevan masuk ke dalam perhitungan dan tidak dihitung dua kali.
Cara Menghitung Total Biaya Karyawan
Setelah semua komponen dikumpulkan, Anda bisa menggunakan formula sederhana:
Kontribusi Perusahaan + Lembur + Benefit + Biaya Pendukung
Gunakan seluruh komponen yang memang berlaku di perusahaan agar estimasi biaya lebih realistis.
Sebagai contoh, anggap seorang karyawan memiliki komponen berikut:
Dengan demikian, meskipun gaji pokok karyawan hanya Rp72 juta per tahun, kebutuhan anggaran aktual dapat mencapai sekitar Rp96 juta.
Angka tersebut merupakan contoh ilustrasi, bukan standar biaya yang berlaku untuk semua perusahaan.
Pendekatan seperti ini juga sejalan dengan penjelasan ERI bahwa total biaya tenaga kerja dapat dihitung dengan menjumlahkan gaji, manfaat, kontribusi pemberi kerja, serta biaya tenaga kerja tambahan yang relevan.
Bagaimana Membuat Estimasi Biaya Karyawan untuk Budget SDM?
Setelah mengetahui komponen biaya, tahap berikutnya adalah membuat proyeksi.
Berikut langkah yang dapat digunakan.
1. Tentukan Jumlah Karyawan Saat Ini
Mulailah dengan kondisi aktual.
Catat jumlah karyawan berdasarkan departemen, jabatan, status kerja, dan struktur kompensasinya.
Jangan langsung menggunakan satu angka rata-rata jika perusahaan memiliki struktur gaji yang sangat berbeda antarposisi.
2. Hitung Biaya per Karyawan
Buat perhitungan masing-masing posisi.
Misalnya:
- Staff administrasi: RpX per tahun.
- Sales: RpY per tahun.
- Supervisor: RpZ per tahun.
- Manager: RpA per tahun.
Cara ini akan memberikan gambaran lebih akurat ketika perusahaan ingin melakukan ekspansi.
3. Buat Proyeksi Perekrutan
Selanjutnya, tentukan kebutuhan tenaga kerja.
Misalnya perusahaan berencana menambah:
- 2 sales pada kuartal pertama.
- 1 HR pada kuartal kedua.
- 3 staf operasional pada kuartal ketiga.
Jangan hanya menghitung gajinya. Masukkan juga biaya perekrutan, fasilitas kerja, onboarding, dan komponen lainnya.
4. Masukkan Skenario Kenaikan Biaya
Budget SDM sebaiknya tidak dibuat dengan asumsi semuanya akan tetap sama.
Pertimbangkan kemungkinan:
- Kenaikan gaji.
- Perubahan tunjangan.
- Penambahan benefit.
- Perubahan jumlah karyawan.
- Peningkatan lembur.
- Perubahan biaya rekrutmen.
Dengan membuat beberapa skenario, pemilik bisnis dapat melihat dampaknya terhadap arus kas sebelum mengambil keputusan.
5. Bandingkan Budget dengan Realisasi
Perhitungan tidak berhenti ketika anggaran sudah dibuat.
Setiap bulan, bandingkan budget dengan realisasi.
Misalnya, budget biaya tenaga kerja bulan September adalah Rp300 juta, tetapi realisasinya Rp325 juta.
Selisih Rp25 juta tersebut perlu ditelusuri.
Apakah karena lembur meningkat? Ada perekrutan baru? Bonus? Tunjangan? Atau ada komponen lain yang sebelumnya belum masuk perhitungan?
Dari sini, perusahaan dapat memperbaiki proyeksi bulan berikutnya.
Gunakan Data HR agar Perhitungan Tidak Sekadar Perkiraan
Semakin besar bisnis, semakin sulit mengandalkan spreadsheet yang berisi data terpisah-pisah.
Data absensi, lembur, izin, cuti, jadwal kerja, dan informasi karyawan dapat saling berkaitan dengan biaya tenaga kerja.
Di sinilah sistem HRIS dapat membantu perusahaan mengelola data HR secara lebih terstruktur sehingga proses administrasi tidak sepenuhnya bergantung pada pencatatan manual.
Misalnya, data kehadiran dapat membantu HR melihat pola lembur. Data cuti dapat membantu memproyeksikan kebutuhan tenaga kerja. Data karyawan juga dapat menjadi dasar ketika perusahaan membuat perencanaan SDM.
Sistem yang lebih terintegrasi bukan berarti semua keputusan harus dibuat oleh sistem. Justru, data yang lebih rapi membuat pemilik bisnis dan HR memiliki dasar yang lebih jelas ketika mengambil keputusan.
Jika proses administrasi seperti pencatatan kehadiran masih dilakukan secara manual, perusahaan juga dapat mempertimbangkan aplikasi absensi online agar data kehadiran lebih mudah dikumpulkan dan digunakan kembali untuk kebutuhan administrasi maupun analisis.
Kerjoo dapat menjadi salah satu opsi untuk membantu perusahaan mengelola kebutuhan tersebut melalui sistem yang menghubungkan pengelolaan karyawan dengan proses administrasi HR. Dengan data yang lebih tertata, HR dapat mengurangi pekerjaan administratif yang berulang dan memiliki lebih banyak waktu untuk pekerjaan yang membutuhkan analisis.
Cara Menghitung Total Employee Cost untuk Menyusun Anggaran SDM Perusahaan
Jika ingin membuat perhitungan yang lebih komprehensif, Anda dapat mengikuti alur berikut:
Kemudian, pecah menjadi beberapa kelompok.
Tidak semua komponen harus dimasukkan ke satu formula yang sama. Gunakan struktur yang sesuai dengan kebutuhan perusahaan.
Yang penting, definisi biaya yang digunakan harus konsisten.
Kesalahan yang Sering Terjadi Saat Menghitung Biaya Karyawan
Ada beberapa kesalahan yang terlihat sederhana, tetapi bisa membuat budget SDM meleset.
| Kesalahan | Kenapa Bisa Terjadi? | Yang Sebaiknya Dilakukan |
|---|---|---|
|
01. Hanya menghitung gaji pokok
|
Gaji pokok terlihat sebagai pengeluaran terbesar sehingga komponen lain sering terlewat. | Masukkan tunjangan, bonus, lembur, benefit, dan kewajiban perusahaan. |
|
02. Mengabaikan biaya yang tidak bulanan
|
THR, bonus, pelatihan, dan rekrutmen tidak selalu muncul setiap bulan. | Proyeksikan seluruh pengeluaran dalam budget tahunan. |
|
03. Menggunakan satu angka rata-rata
|
Struktur kompensasi setiap posisi dapat berbeda sehingga angka rata-rata bisa terlalu kasar. | Hitung berdasarkan posisi, departemen, atau kelompok karyawan. |
|
04. Tidak membandingkan budget dan realisasi
|
Budget dianggap selesai setelah dibuat sehingga selisih pengeluaran tidak dianalisis. | Lakukan evaluasi secara berkala dan telusuri penyebab selisihnya. |
|
05. Tidak memperhitungkan pertumbuhan bisnis
|
Perusahaan membuat budget berdasarkan kondisi sekarang tanpa memperkirakan kebutuhan tenaga kerja berikutnya. | Hubungkan proyeksi biaya karyawan dengan target dan rencana ekspansi bisnis. |
Buat Budget SDM yang Realistis, Bukan Sekadar Terlihat Hemat
Menghemat biaya tenaga kerja bukan berarti selalu mengurangi jumlah karyawan atau menekan kompensasi.
Justru, pemilik bisnis perlu mengetahui ke mana uang perusahaan dialokasikan.
SHRM mencatat bahwa manfaat karyawan mencakup berbagai kategori, mulai dari cuti berbayar, asuransi, tabungan pensiun, hingga manfaat lain. Dalam data BLS yang dikutip SHRM untuk Desember 2023, upah dan gaji menyumbang 70,4% dari total biaya kompensasi pekerja sektor swasta, sementara benefit mencapai 29,6%.
Data tersebut berasal dari Amerika Serikat sehingga tidak dapat digunakan sebagai persentase langsung untuk perusahaan di Indonesia. Namun, data tersebut menggambarkan satu prinsip penting: biaya tenaga kerja memang lebih luas daripada gaji yang diterima karyawan.
Jadi, jangan membuat keputusan hanya berdasarkan satu angka.
Ketika perusahaan memiliki gambaran biaya yang lengkap, keputusan mengenai perekrutan, kompensasi, benefit, dan ekspansi dapat dibuat dengan konteks keuangan yang lebih jelas.
Pada akhirnya, perencanaan SDM yang baik bukan hanya soal berapa banyak orang yang dapat direkrut.
Ini soal memastikan perusahaan mampu membiayai tenaga kerja secara berkelanjutan tanpa mengorbankan kebutuhan bisnis lainnya.
Kesimpulan
Biaya karyawan tidak berhenti pada gaji pokok. Ada tunjangan, bonus, lembur, jaminan sosial, THR, benefit, perangkat kerja, rekrutmen, hingga pelatihan yang perlu diperhitungkan agar budget SDM tidak meleset.
Mulai dari sekarang, Anda bisa membangun kebiasaan sederhana: catat setiap komponen biaya, pisahkan biaya langsung dan tidak langsung, buat proyeksi berdasarkan kebutuhan bisnis, lalu bandingkan budget dengan realisasi secara berkala.
Dengan cara tersebut, keputusan tentang perekrutan dan pengembangan tim tidak lagi hanya berdasarkan perkiraan.
Di sisi lain, perusahaan juga dapat mendukung pengelolaan karyawan melalui sistem yang lebih terstruktur, misalnya menggunakan absensi online untuk membantu pencatatan kehadiran dan administrasi karyawan secara lebih efisien.
Kerjoo dapat membantu perusahaan mengelola proses tersebut secara lebih terintegrasi sehingga data karyawan dan aktivitas administrasi HR lebih mudah dikelola.
Kalau Anda ingin memahami lebih banyak tentang strategi HR, pengelolaan karyawan, dan cara membangun sistem kerja yang lebih efisien, baca juga artikel lainnya di blog Kerjoo untuk mendapatkan insight yang relevan dengan kebutuhan bisnis Anda saat ini.
Referensi
Bureau of Labor Statistics. (2024). Employer Costs for Employee Compensation—December 2023. U.S. Department of Labor. https://www.bls.gov/news.release/ecec.nr0.htm
Mayer, K. (2023). Employer Compensation Costs Increased Slightly in December 2022. SHRM. https://www.shrm.org/topics-tools/news/benefits-compensation/employer-compensation-costs-increased-slightly-december-2022
Mayer, K. (2024). Total Compensation Costs on the Rise. SHRM. https://www.shrm.org/topics-tools/news/benefits-compensation/employer-costs-for-employee-compensation-bls-march-2024
SHRM. (2026). Total Rewards. https://www.shrm.org/topics-tools/topics/total-rewards
BPJS Ketenagakerjaan. (2026). Besaran Iuran BPJS Ketenagakerjaan untuk Peserta Bukan Penerima Upah (BPU). https://www.bpjsketenagakerjaan.go.id/artikel/18963/artikel-besaran-iuran-bpjs-ketenagakerjaan-untuk-peserta-bukan-penerima-upah-bpu.bpjs